-
 Vergi İncelemeleri ve Vergi Revizyonu
Fiyatı: 4000 Kdv Dahil.
İndirimli : 3899
-
 Yeni Başlayanlar İçin Muhasebe El Kitabı
Fiyatı: 2500 Kdv Dahil.
İndirimli : 1899
-
 Muhasebe Kayıt Rehberi
Fiyatı: 2500 Kdv Dahil.
İndirimli : 1899
-
 Beyanname Düzenleme Kılavuzu 2026
Fiyatı: 7500 Kdv Dahil.
İndirimli : 6600
-
 Bağımsız Denetçinin El Kitabı
Fiyatı: 3500 Kdv Dahil.
İndirimli : 2899

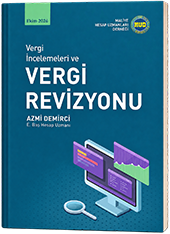
Vergi İncelemeleri ve Vergi Revizyonu
E. Baş Hesap Uzmanı, YMM Azmi DEMİRCİ
Maliye Hesap Uzmanları Derneği
Baskı Tarihi: EKİM 2026
Sayfa Sayısı: 667
İndirimli Fiyatı:3899 TL (Kdv Dahil)
| Adet | : |  |
 |


YMM Sınavlarına Hazırlananlar İçin Kapsamlı Başucu Kaynağı!
Yeminli Mali Müşavirlik (YMM) sınavlarına ve yeterlik sınavlarına hazırlanan meslektaşlar için Azmi Demirci tarafından hazırlanan Vergi Revizyonu kitabı, vergi mevzuatının uygulamaya aktarılmasını ve revizyon sorularının sistematik bir yaklaşımla çözümlenmesini amaçlıyor.
Vergi revizyonunun temel kavramlarından vergi incelemelerine, YMM’lerin denetim ve tasdik çalışmalarından başlıca vergisel risklere kadar geniş bir içeriğe sahip olan kitap, teorik bilgiyi sınav pratiğiyle buluşturuyor.
Kitabın öne çıkan başlıkları:
- Vergi revizyonunun tanımı, kapsamı ve yöntemleri
- Vergi incelemeleri, inceleme tutanakları ve raporları
- YMM’lerin denetim ve tasdik yetkileri
- Bilanço ve gelir tablosu hesaplarında vergisel riskler
- Hasılat, maliyet, gider, kaydi envanter ve randıman analizleri
- Sınav formatında kapsamlı çözümler ve kısa revizyon soruları
AZMİ DEMİRCİ KİMDİR?
Ankara Üniversitesi Siyasal Bilgiler Fakültesi (İktisat Bölümü) ve Ankara Üniversitesi Hukuk Fakültesi mezunudur.
23 yıl (1987-2000, 2001-2011) Maliye Bakanlığı Hesap Uzmanları Kurulu’nda (İstanbul Grubu) Hesap Uzmanı ve Baş Hesap Uzmanı olarak,
2 yıl (2000-2001) Maliye Bakanlığı Gelirler Genel Müdürlüğü’nde (Ankara) Daire Başkanı olarak,
2 yıl (2011-2013) Maliye Bakanlığı Vergi Denetim Kurulu’nda (İstanbul Büyük Ölçekli Mükellefler Grubu) Başmüfettiş olarak çalışmış ve toplam 27 yıl süren kamu görevinden, Haziran 2013’de isteği üzerine emekli olarak ayrılmıştır.
Hesap Uzmanları Kurulu’ndaki görevi sırasında, yürüttüğü büyük ölçekli vergi incelemeleri dışında, Hesap Uzman Yardımcılarının eğitim programlarında eğitmenlik, yeterlik sınavlarında komisyon üyeliği ve ayrıca rapor değerlendirme komisyonlarında üyelik yapmıştır.
Araştırma ve inceleme yapmak üzere Maliye Bakanlığı tarafından 1996 yılında ABD’ye gönderilmiş ve 1996-1997 yıllarında “Dünya Vergi Yargı Sistemleri” konusunda çalışmalar yapmış ve bu konuda etüt hazırlamıştır.
2004-2005 döneminde Maliye Hesap Uzmanları Derneği’nin Dernek Başkanlığı görevini yürütmüştür. Maliye Hesap Uzmanları Vakfı, Maliye Hesap Uzmanları Derneği, Bağımsız Denetim Uzmanları Derneği ve Mükellefler Birliği’nin üyesidir.
Hesap Uzmanı Atakan ŞEN ile hazırladıkları “Bireysel Emeklilik Sistemi” adlı kitabı ve “Verginin Yansıması” ve “Dünya Vergi Yargı Sistemleri” konusunda hazırladığı etüt çalışmaları mevcuttur.
Vergi Dünyası, Yaklaşım ve Lebib Yalkın dergilerinde yayımlanmış 60’a yakın makalesi bulunmaktadır. Bir ulusal gazetede “Vergi Politik” köşesinde yazıları yayımlanmaktadır.
İÇİNDEKİLER
1. KISIM:
REVİZYONUN TANIMI
VE İÇERİĞİ
1.1. GENEL OLARAK REVİZYON:………………………………………………….. 3
1.1.1. Revizyonun Tanımı:…………………………………………………………………. 3
1.1.2. Revizyonun Özellikleri:…………………………………………………………….. 3
1.1.3. Revizyona Duyulan İhtiyaç:………………………………………………………. 4
1.1.4. Revizyon Yöntemleri:……………………………………………………………….. 4
1.1.4.1. Şekli Revizyon – Maddi Revizyon Ayrımı:……………………………….. 4
1.1.4.2. İleriye Doğru Revizyon–Geriye Doğru Revizyon Ayrımı:…………… 5
1.1.4.3. Aralıksız Revizyon–Seçme (Sondaj) Usulü Revizyon Ayrımı:…….. 5
1.1.5. Revizyon Türleri:……………………………………………………………………… 7
1.1.5.1.İhtiyari Revizyon – Mecburi Revizyon Ayrımı:………………………….. 7
1.1.5.2. İç Revizyon – Dış Revizyon Ayrımı: ……………………………………….. 7
1.1.5.3. Genel Revizyon – Kısmi Revizyon Ayrımı:………………………………. 8
1.2. Vergi Revizyonu: ………………………………………………………………………. 8
1.2.1.Vergi Revizyonun Tanımı:………………………………………………………….. 8
1.2.2. Vergi Revizyonunun Amaçları:………………………………………………….. 8
1.2.2.1 Hata Revizyonu: …………………………………………………………………… 8
1.2.2.2. Hile Revizyonu: …………………………………………………………………… 9
1.2.2.3. Kanuni Ölçülere Uygunluk Revizyonu: ………………………………….. 9
1.2.3. Hukuki İşlem Olarak Vergi Revizyon Türleri:……………………………… 9
1.2.3.1. Yoklama:………………………………………………………………………………. 9
1.2.3.1.1.Yoklama Yapmaya Yetkililer: ……………………………………………….. 9
1.2.3.1.2.Yoklamanın Amacı ve Yetkililer:………………………………………….. 10
1.2.3.2. Vergi İncelemesi:…………………………………………………………………..11
1.2.3.2.1. Vergi İncelemesi Türleri:……………………………………………………. 12
1.2.3.2.1.1. Kapsamı Açısından Vergi İncelemesi Türleri:…………………….. 12
1.2.3.2.1.2. Kaynağı Açısından Vergi İncelemesi Türleri: …………………….. 13
1.2.3.2.2. Vergi İncelemesine Tabi Olanlar:………………………………………… 14
1.2.3.2.3. Vergi İncelemesine Yetkili Olanlar:……………………………………… 16
1.2.3.2.3.1. Vergi Müfettişlerinin Görev ve Yetkileri:…………………………… 19
1.2.3.2.3.2. Vergi Müfettişlerinin Sorumlulukları: ……………………………… 21
1.2.3.2.3.3. Vergi İnceleme Yetkisi Belirtilen Kadrolara Atanmakla ve Tayin Edilmekle Başlar:…………………………………………………………………… 22
1.2.3.2.3.4. Vergi İnceleme Yetkisi Yerel Değil Genel Yetkidir:…………….. 22
1.2.3.2.3.5. Vergi İncelemesine Yetkili Görevlere Vekaleten Atananlar da Vergi İnceleme Yetkisine Sahiptir:…………………………………………………….. 23
1.2.3.2.3.6. Vergi İnceleme Yetkisi Devredilemez Bir Yetkidir:…………….. 23
1.2.3.2.3.7. Vergi İncelemesine Gelir İdaresi Merkez ve Taşra Teşkilatında “Müdür” Sıfatı Taşıyan Kamu Görevlileri Yetkilidir:…………………………… 23
1.2.3.2.4. Vergi İncelemesinin Başlaması, Yürütülmesi ve Tamamlanması:……………………………………………………………………………….. 23
1.2.3.2.4.1. İşe Başlama ve İncelemeye Hazırlık:………………………………… 23
1.2.3.2.4.2. İncelemeye Başlama:………………………………………………………. 24
1.2.3.2.4.3. İncelemenin Yapılacağı Yer:…………………………………………….. 26
1.2.3.2.4.4. İnceleme Tutanakları:……………………………………………………… 26
1.2.3.2.4.5. Vergi İnceleme Raporları:………………………………………………… 28
1.2.3.2.4.5.1. Raporların Mevzuata Uygun Olması:……………………………… 28
1.2.3.2.4.5.2. Vergi İnceleme Raporlarının Düzenlenmesi:……………………. 28
1.2.3.2.4.5.3. Vergi İnceleme Raporlarının İlgili Komisyona Gönderilmesi:…………………………………………………………………………………. 29
1.2.3.2.4.6. İncelemenin Tamamlanması:……………………………………………. 30
1.2.3.2.5. İnceleme Süresi:……………………………………………………………….. 30
1.2.3.2.6. Vergi İncelemesinde Mükellef Hakları:………………………………… 31
1.2.3.2.7. Vergi İncelemelerinde Mükelleflerin Yükümlülükleri:……………. 35
1.2.3.2.8. Vergi İncelemeleriyle İlgili Önem ve Özellik Arz eden Konular:.. 36
1.2.3.2.8.1. Vergi İnceleme Tutanaklarının Hukuksal İçeriği ve Değerlendirilmesi:…………………………………………………………………………… 36
1.2.3.2.8.1.1. Vergi İnceleme Tutanaklarıyla İlgili Yasal Düzenlemeler:…. 37
1.2.3.2.8.1.2. Vergi İnceleme Tutanaklarının Hukuki Mahiyeti:…………….. 38
1.2.3.2.8.1.3. Vergi İnceleme Tutanaklarının Çeşitleri: ………………………… 41
1.2.3.2.8.1.4. Vergi İnceleme Tutanaklarının Taşıması Gereken Unsurlar ve Özellikler:………………………………………………………………………………….. 42
1.2.3.2.8.1.5. Vergi İnceleme Tutanaklarıyla İlgili Özellikli Konular:…….. 47
1.2.3.2.8.2. Vergi İnceleme Raporlarının Hukuksal İçeriği ve Değerlendirilmesi:…………………………………………………………………………… 51
1.2.3.2.8.2.1. Vergi İnceleme Raporlarının Hukuki Mahiyeti:……………….. 52
1.2.3.2.8.2.2. Tarhiyat İçermeyen Vergi İnceleme Raporları Dava Konusu Edilebilir mi?………………………………………………………………………………….. 57
1.2.3.2.8.2.3. Vergi İncelemesi Sonucunda Düzenlenen Rapor Çeşitleri:… 58
1.2.3.2.8.2.4. Vergi İnceleme Raporlarının Taşıması Gereken Unsurlar ve Özellikler:………………………………………………………………………………….. 62
1.2.3.2.8.2.5. Vergi İnceleme Raporlarının İşleme Konulması:……………… 65
1.2.3.2.8.2.7. Vergi İnceleme Raporuyla Vergi İadesi Yapılabilir mi? ……. 68
1.2.3.2.8.2.7. Vergi İnceleme Raporları ve Vergi Mahremiyeti:……………… 69
1.2.3.2.8.2.8. Vergi İnceleme Raporları İçin Prim/İkramiye Ödenir mi?…. 69
1.2.3.2.8.2.9. Vergi İnceleme Elemanlarının Vergi İnceleme Raporlarından Dolayı Sorumluluğu Var mı?……………………………………….. 70
1.2.3.2.8.3. İncelenmiş Dönem ve İncelenmiş Vergi Tekrar İncelenebilir mi?……………………………………………………………………………… 71
1.2.3.2.8.4. İncelenmiş ve Uzlaşılmış Dönem ve Vergi Tekrar İncelenebilir mi?……………………………………………………………………………… 71
1.2.3.2.8.5. Süresinde Bitirilememiş Vergi İncelemesi Yenilenebilir mi?… 72
1.2.3.2.8.6. Vergi İncelemesine Başlamak veya Takdir Komisyonuna Başvurmak Tarh Zamanaşımını Durdurur mu?……………………………………. 73
1.2.3.2.8.7. Vergi İncelemelerinde Tespit Edilen Kaçakçılık ve İştirak Suçlarının İlgili Makamlara Bildirilmesi:…………………………………………… 74
1.2.3.2.8.8. Konusu Suç Teşkil Eden Kazançların ve İşlemlerin Vergilendirilmesi:……………………………………………………………………………. 78
1.2.3.2.8.9. Vergi İncelemelerinde Mükellefler Kendileri ve Yakınları Aleyhine İfade ve Delil Vermeye Zorlanabilir mi?………………………………. 84
1.2.3.2.8.10. Kaçakçılık Suçlarında “Bir Fiile İki Ceza” mı Var?…………… 86
1.2.3.2.8.11. “Muhtemel Matrah ve Vergi Farkları Karşılığı” Nasıl Değerlendirilecektir?……………………………………………………………………….. 87
1.2.3.2.8.12. Re’sen Takdir Sebepleri Her Durumda Re’sen Tarhiyata Sebep Olur mu? ……………………………………………………………………………… 88
1.2.3.2.8.13. Vergi Farkı ve İkmalen / Re’sen Tarhiyat:………………………… 90
1.2.3.2.8.14. “Kasten Vergi Ziyaına Sebebiyet Vermek” Kaçakçılık Cezasını Gerektirir mi? ……………………………………………………………………. 91
1.2.3.2.8.15. Kaçakçılık İştirak Fiillerinde Vergi Cezası Kesme Yetkisi:… 92
1.2.3.2.8.16. Servet Unsurları, Tasarruflar ve Harcamalar Vergi İncelemelerinde Kullanılabilir mi? ……………………………………………………. 97
1.2.3.2.8.17. Vergi İncelemelerinde Belgesiz Gider ve Maliyet Unsurları Dikkate Alınabilir mi?……………………………………………………………………… 98
1.2.3.2.8.18. Suç Oluşturan Ödemelerin (Giderlerin/Maliyetlerin) Yasal Faaliyetlerde ve Suç Gelirlerinin Vergilendirilmesinde Durumu:…………… 99
1.2.3.2.8.19.Takdir Komisyonlarının İnceleme ve Takdir Yetkisi:………… 100
1.2.3.2.8.20. Mücbir Sebepler “Hakların Kullanım Süresini” Etkiler mi?… 101
1.2.4. Yeminli Mali Müşavirler Tarafından Yapılan Vergi İncelemeleri ve Vergi Revizyonu:………………………………………………………………………. 104
1.2.4.1. Yeminli Mali Müşavirler Tarafından Yapılan Denetim ve Tasdik İşleri:…………………………………………………………………………………. 105
1.2.4.1.1. Yeminli Mali Müşavirlerin Tasdik Edecekleri Konular ve Belgeler:………………………………………………………………………………………. 106
1.2.4.1.2. Yeminli Mali Müşavirlerin İnceleme ve Denetim Yetkileri:….. 109
1.2.5. Başlıca Vergisel Riskler:………………………………………………………….115
1.2.5.1. Beyanname Riskleri:……………………………………………………………115
1.2.5.2. Bilanço Hesapları Riskleri:……………………………………………………116
1.2.5.2.1. Bilanço Aktif Hesaplardaki Bazı Riskler:…………………………….116
1.2.5.2.2. Bilanço Pasif Hesaplarındaki Bazı Riskler:………………………… 146
1.2.5.3. Gelir Tablosu Hesapları Riskleri:…………………………………………. 154
1.2.5.4. Defter ve Belgelerden Tespit Edilen Riskler (Hata, Hile, Kanuni Ölçülere Uygunsuzluk):………………………………………………………………….. 167
1.2.5.4.1. Defter ve Belgelerde Hatalar:……………………………………………. 167
1.2.5.4.2. Defter ve Belgelerde Hileler:…………………………………………….. 170
1.2.5.4.3. Kanuni Ölçülere Uygunsuzluk:…………………………………………. 174
1.2.6. Vergi Revizyonunda Kullanılan İnceleme Yöntemleri:………………. 178
1.2.6.1. Hasılat İncelemeleri:…………………………………………………………… 178
1.2.6.2. Maliyet ve Gider Revizyonu:………………………………………………. 178
1.2.6.3. Kaydi Envanter Çalışması:………………………………………………….. 178
1.2.6.4. Randıman (Verimlilik) Çalışması:………………………………………… 179
1.2.6.5. Kapasite İncelemesi:…………………………………………………………… 181
1.2.6.6. Belge ve Kayıt Düzeni Denetimi:…………………………………………. 182
2. KISIM:
ÖRNEK VERGİ REVİZYONU
SORULARI ve ÇÖZÜMLERİ
2.1. SINAV FORMATINDA
VERGİ REVİZYONU
SORULARI
ve ÇÖZÜMLERİ
Örnek.2.1.1…………………………………………………………………………………… 187
Örnek 2.1.2…………………………………………………………………………………… 190
Örnek 2.1.3…………………………………………………………………………………… 200
Örnek 2.1.4…………………………………………………………………………………… 208
Örnek 2.1.5…………………………………………………………………………………… 221
Örnek 2.1.6…………………………………………………………………………………… 266
Örnek 2.1.7…………………………………………………………………………………… 312
Örnek. 2.1.8………………………………………………………………………………….. 341
2.2. KISA VERGİ REVİZYONU
SORULARI
ve ÇÖZÜMLERİ
Örnek 2.2.1…………………………………………………………………………………… 355
Örnek 2.2.2…………………………………………………………………………………… 358
Örnek 2.2.3. …………………………………………………………………………………. 360
Örnek 2.2.4…………………………………………………………………………………… 362
Örnek 2.2.5…………………………………………………………………………………… 365
Örnek 2.2.6…………………………………………………………………………………… 368
Örnek 2.2.7…………………………………………………………………………………… 370
Örnek 2.2.8…………………………………………………………………………………… 372
Örnek 2.2.9…………………………………………………………………………………… 375
Örnek 2.2.10…………………………………………………………………………………. 377
Örnek 2.2.11…………………………………………………………………………………. 379
Örnek 2.2.12…………………………………………………………………………………. 382
Örnek 2.2.13…………………………………………………………………………………. 385
Örnek 2.2.14…………………………………………………………………………………. 388
Örnek 2.2.15…………………………………………………………………………………. 391
Örnek 2.2.16…………………………………………………………………………………. 394
Örnek 2.2.17…………………………………………………………………………………. 396
Örnek 2.2.18…………………………………………………………………………………. 399
Örnek 2.2.19…………………………………………………………………………………. 402
Örnek 2.2.20…………………………………………………………………………………. 405
Örnek 2.2.21…………………………………………………………………………………. 408
Örnek 2.2.22…………………………………………………………………………………..411
Örnek 2.2.23…………………………………………………………………………………. 414
Örnek 2.2.24…………………………………………………………………………………. 415
Örnek 2.2.25…………………………………………………………………………………. 417
Örnek 2.2.26…………………………………………………………………………………. 420
Örnek 2.2.27…………………………………………………………………………………. 423
Örnek 2.2.28…………………………………………………………………………………. 425
Örnek 2.2.29…………………………………………………………………………………. 428
Örnek 2.2.30…………………………………………………………………………………. 430
Örnek 2.2.31…………………………………………………………………………………. 432
Örnek 2.2.32…………………………………………………………………………………. 435
Örnek 2.2.33…………………………………………………………………………………. 438
Örnek 2.2.34…………………………………………………………………………………. 440
Örnek 2.2.35…………………………………………………………………………………. 442
Örnek 2.2.36…………………………………………………………………………………. 443
Örnek 2.2.37…………………………………………………………………………………. 446
Örnek 2.2.38…………………………………………………………………………………. 450
Örnek 2.2.39…………………………………………………………………………………. 453
Örnek 2.2.40…………………………………………………………………………………. 456
Örnek 2.2.41…………………………………………………………………………………. 458
Örnek 2.2.42…………………………………………………………………………………. 460
Örnek 2.2.43…………………………………………………………………………………. 462
Örnek 2.2.44…………………………………………………………………………………. 464
Örnek 2.2.45…………………………………………………………………………………. 468
Örnek 2.2.46…………………………………………………………………………………. 470
Örnek 2.2.47…………………………………………………………………………………. 472
Örnek 2.2.48…………………………………………………………………………………. 474
Örnek 2.2.49…………………………………………………………………………………. 477
Örnek 2.2.50…………………………………………………………………………………. 480
Örnek 2.2.51…………………………………………………………………………………. 482
Örnek 2.2.52…………………………………………………………………………………. 483
Örnek 2.2.53…………………………………………………………………………………. 486
Örnek 2.2.54…………………………………………………………………………………. 489
Örnek 2.2.55…………………………………………………………………………………. 491
Örnek 2.2.56…………………………………………………………………………………. 496
Örnek 2.2.57…………………………………………………………………………………. 498
Örnek 2.2.58…………………………………………………………………………………. 502
Örnek 2.2.59…………………………………………………………………………………. 505
Örnek 2.2.60. ……………………………………………………………………………….. 509
Örnek 2.2.61…………………………………………………………………………………..511
Örnek 2.2.62…………………………………………………………………………………. 513
Örnek 2.2.63…………………………………………………………………………………. 515
Örnek 2.2.64…………………………………………………………………………………. 517
Örnek 2.2.65…………………………………………………………………………………. 520
Örnek 2.2.66…………………………………………………………………………………. 522
Örnek 2.2.67…………………………………………………………………………………. 524
Örnek 2.2.68…………………………………………………………………………………. 526
Örnek 2.2.69…………………………………………………………………………………. 528
Örnek 2.2.70…………………………………………………………………………………. 531
Örnek 2.2.71…………………………………………………………………………………. 533
Örnek 2.2.72…………………………………………………………………………………. 535
Örnek 2.2.73…………………………………………………………………………………. 538
Örnek 2.2.74…………………………………………………………………………………. 541
Örnek 2.2.75…………………………………………………………………………………. 544
Örnek 2.2.76…………………………………………………………………………………. 549
Örnek 2.2.77…………………………………………………………………………………. 552
Örnek 2.2.78…………………………………………………………………………………. 554
Örnek 2.2.79…………………………………………………………………………………. 556
Örnek 2.2.80…………………………………………………………………………………. 559
Örnek 2.2.81…………………………………………………………………………………. 562
Örnek 2.2.82…………………………………………………………………………………. 565
Örnek 2.2.83…………………………………………………………………………………. 567
Örnek 2.2.84…………………………………………………………………………………. 570
Örnek 2.2.85…………………………………………………………………………………. 574
Örnek 2.2.86…………………………………………………………………………………. 576
Örnek 2.2.87…………………………………………………………………………………. 579
Örnek 2.2.88…………………………………………………………………………………. 581
Örnek 2.2.89…………………………………………………………………………………. 584
Örnek 2.2.90…………………………………………………………………………………. 589
Örnek 2.2.91…………………………………………………………………………………. 592
Örnek 2.2.92…………………………………………………………………………………. 595
Örnek 2.2.93…………………………………………………………………………………. 598
Örnek 2.2.94…………………………………………………………………………………. 604
Örnek 2.2.95…………………………………………………………………………………. 608
Örnek 2.2.96…………………………………………………………………………………..611
Örnek 2.2.97…………………………………………………………………………………. 613
Örnek 2.2.98…………………………………………………………………………………. 616
Örnek 2.2.99…………………………………………………………………………………. 618
Örnek 2.2.100……………………………………………………………………………….. 621
EK.1
VERGİ DENETİM KURULU YÖNETMELİĞİ……………………………….. 623
EK.2
VERGİ İNCELEMELERİNDE UYULACAK USUL VE ESASLAR HAKKINDA YÖNETMELİK…………………………………………………………. 654
Etiketler: Azmi Demirci, Maliye Hesap Uzmanları Derneği 440